深度探索
来自我们记者的行业洞察
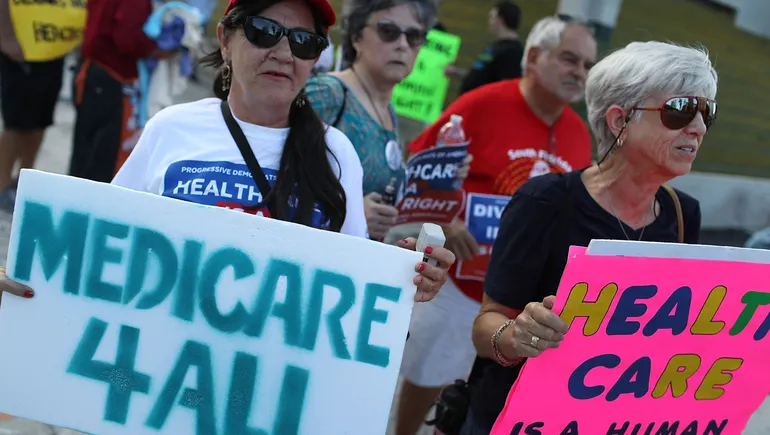
加州和俄勒冈州去年通过法案,设定开发全民医保体系的时间表。支持者称可节省数十亿美元并改善就医,反对者担忧扰乱现有医疗体系。两州方案均需联邦豁免,但专家认为,在联邦政治僵局下,成功与否取决于白宫的政治意愿。
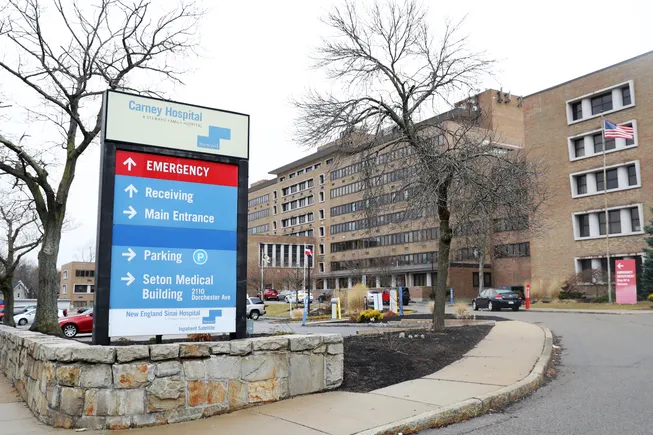
斯图尔德医疗集团(Steward Health Care)正面临严峻的财务危机,可能成为数十年来最大的医疗机构破产案之一。该公司必须在月底前向贷款方证明其具备偿债能力,否则可能进入破产程序。分析师指出,其债务规模庞大,自救计划面临监管障碍和信贷紧缩等多重挑战。
Change Healthcare网络攻击已持续影响医疗行业一个多月,引发对网络安全和业务连续性的深刻反思。专家呼吁医疗机构进行风险分析、建立供应商冗余,并关注联邦政府即将推出的网络安全激励与惩罚措施。
Cigna 宣布将通过其药房福利管理商 Express Scripts 与药企达成的协议,为参与 Evernorth 减肥管理项目的雇主和健康计划设定 GLP-1 药物年度支出涨幅不超过 15% 的上限,以应对日益高涨的肥胖症药物费用。
Medicare Advantage医疗成本在第四季度财报季中占据主导地位,各保险公司对2024年成本趋势的预测出现分化。UnitedHealth、Centene、Elevance和Cigna维持或上调预期,而Humana和CVS则因医疗利用率上升而下调盈利指引。行业普遍计划削减福利或提高保费以保护利润率,同时面临政府支付费率调整和监管变化带来的挑战。
2024年,健康保险行业在成本压力、监管不确定性和选举年政治因素中开局。专家预测:无保险率将上升,雇主加大心理健康投入,GLP-1药物覆盖缓慢增加,Medicare Advantage持续增长但受监管审视,PBM推出透明化选项,并购活动延续。
2024年,美国医院和医疗服务提供者将继续面临运营利润率微薄的压力,尽管高管努力控制成本,但信用评级机构预测行业前景为负面至稳定。本文回顾了三大关键趋势:加大对门诊护理的投资并剥离昂贵服务线、在关键领域内包人员但外包非核心职能,以及持续整合但面临监管和医生反对。
在新冠疫情推动的数字健康投资热潮退去后,2024年医疗科技行业预计将迎来一段整合与进化期。市场情报公司CB Insights的分析师Alex Lennox-Miller指出,今年的变化可能更多体现为现有技术水平的演进,而非颠覆性创新。数字健康领域的投资将趋于常态化,并购活动有望回暖;生成式AI在经历2023年的热潮后,行业重心转向基础设施搭建与透明度建设;与此同时,监管机构正酝酿更严格的网络安全标准,以应对日益频繁的数据泄露事件。
据《华尔街日报》报道,健康保险巨头Cigna与Humana正就合并进行谈判,可能于年底前宣布交易。专家指出,该交易将经历漫长的反垄断审查,但鉴于业务重叠有限,最终获批的可能性不容忽视。